
Finanzberatung für selbstständige Frauen & Unternehmerinnen
Du triffst jeden Tag Entscheidungen für dein Business. Für deine private Altersvorsorge und dein Vermögen fehlt oft die Zeit, einen klaren Plan aufzustellen. Genau das machen wir mit dir: unabhängig, auf Honorarbasis und passend zu deiner unternehmerischen Realität.

Bekannt aus


Kommt dir einer dieser Gedanken bekannt vor?
Im Business hast du den Überblick. Bei der eigenen Altersvorsorge und beim privaten Vermögen bleiben Fragen offen, die du immer wieder vertagst.
„Ich bin seit mehreren Jahren selbstständig und verdiene gut. Aber ich weiß nicht, ob ich genug für meine Rente zurücklege.“
Du willst wissen, wie groß deine Rentenlücke tatsächlich ist und welche Spar- und Anlagestrategie zu dir passt.
„Ich frage mich, ob ich einfach mit ETFs vorsorgen sollte oder auch eine Rentenversicherung brauche.“
Du willst keine pauschale Produktempfehlung, sondern verstehen, was in deiner Situation sinnvoll ist.
„Mein Unternehmen läuft erfolgreich. Privat habe ich aber kaum Vermögen aufgebaut.“
Du willst deinen unternehmerischen Erfolg in private finanzielle Unabhängigkeit übersetzen.
„Ich bin Unternehmerin und habe eine größere 6-stellige Summe auf dem Tagesgeld angespart. Wie sollte ich das strukturieren?“
Du suchst eine Gesamtstrategie für Investments, Altersvorsorge und Liquidität statt einzelner Produkte.
Typische Situationen aus unserer Beratungspraxis.
Im Business ist alles durchdacht. Bei der privaten Vorsorge bleiben wichtige Fragen offen.
Dein Business
Privat
Wir bringen die rechte Seite auf den Stand der linken.
- 1
Altersvorsorge eigenverantwortlich gestalten
Viele Selbstständige sind nicht gesetzlich rentenversichert oder wollen sich nicht ausschließlich auf die gesetzliche Rente oder das Versorgungswerk verlassen. Deine private Vorsorge muss genau hier ansetzen.
- 2
Mit schwankendem Einkommen planen
Liquiditätsreserve, flexible Sparraten und eine Anlagestrategie, die auch ruhigere Monate trägt.
- 3
Privat- und Unternehmensvermögen trennen
Ein erfolgreiches Unternehmen ist noch keine gesicherte Altersvorsorge.
- 4
Unternehmerische Risiken einrechnen
Dein Finanzplan muss auch in wirtschaftlich schwierigeren Phasen funktionieren.
- 5
Flexibilität und Sicherheit verbinden
Nicht jede langfristige Vorsorgelösung passt zu einer Unternehmerin, deren Situation sich verändern kann.
Du bist Freelancerin, Beraterin, Coach oder führst dein eigenes Unternehmen?
Als Selbstständige oder Unternehmerin lassen sich private Vermögensentscheidungen nicht immer losgelöst von deinem Business und deiner Unternehmenssituation betrachten.
Wir berücksichtigen diese Zusammenhänge in deiner persönlichen Finanzplanung. Steuerliche, rechtliche und gesellschaftsrechtliche Gestaltungsfragen werden mit entsprechend qualifizierten Fachleuten geklärt.
Für Freelancerinnen & Solo-Selbstständige
Du verdienst gut, aber deine Altersvorsorge braucht einen klaren Plan? Wir entwickeln eine Finanzstrategie, die zu deinem Einkommen und deiner Selbstständigkeit passt.
- Persönliche Rentenlücke berechnen
- Passende private Altersvorsorge entwickeln
- Flexible Spar- und Investmentstrategie aufbauen
- Liquidität und Vermögensaufbau verbinden
Dein ErgebnisDu weißt, wo du stehst, wie viel du für später zurücklegen solltest und welche Schritte als Nächstes sinnvoll sind.
Für Unternehmerinnen & Geschäftsführerinnen
Dein Unternehmen läuft. Doch wie gut ist dein Privatvermögen aufgestellt? Wir helfen dir, Vermögen und Altersvorsorge strategisch zu planen – über dein Business hinaus.
- Private Vermögenssituation analysieren
- Vermögensstruktur und Investments aufeinander abstimmen
- Altersvorsorge unabhängig vom Unternehmenswert planen
- Privat oder über die GmbH investieren und vorsorgen: beide Wege im Vergleich betrachten
Dein ErgebnisEine Gesamtstrategie, die Privatvermögen und Unternehmen sinnvoll verbindet.
Wir klären, welche Bausteine du brauchst.
Wie viel solltest du als Selbstständige für deine Rente zurücklegen?
Pauschale Sparquoten helfen dir kaum weiter. Die richtige Zahl hängt davon ab, welchen Lebensstandard du später halten willst, welche Ansprüche du schon hast und wie viel Zeit bis zum Ruhestand bleibt.
Wunschrente festlegen
Welches monatliche Einkommen brauchst du im Ruhestand, in heutiger Kaufkraft?
Bestehende Ansprüche erfassen
Gesetzliche Rente, Versorgungswerk, bestehende Verträge und Depots.
Lücke berechnen
Inflation, Steuern und Kosten eingerechnet. Erst dann ist die Zahl belastbar.
Wie groß deine Lücke ist und welche Kombination aus Vorsorgebausteinen sie schließt, hängt von deinem Einkommen, deiner Steuersituation und deinem Bedürfnis nach Flexibilität ab. Genau das rechnen wir in der Vorsorgeanalyse für dich durch.
Altersvorsorge strategisch planenDein Unternehmen schafft Einkommen. Dein Privatvermögen schafft Unabhängigkeit.
Viele Unternehmerinnen haben ihr Vermögen im eigenen Betrieb gebunden oder auf Tagesgeld geparkt. Beides ist verständlich. Eine kluge Vorsorge- und Vermögensstrategie ist es aber nicht.
- Privatvermögen systematisch aufbauenMit festen Regeln, auch wenn das Business viel Aufmerksamkeit braucht.
- Vorhandenes Vermögen strukturierenOrdnung in Konten, Depots und Verträge, die über Jahre gewachsen sind.
- Klumpenrisiken reduzierenWenn Einkommen und Vermögen am selben Unternehmen hängen, trägst du ein doppeltes Risiko.
- Liquidität und Investments aufteilenSo viel Reserve wie nötig, so viel Anlage wie möglich.
Von einzelnen Finanzprodukten zu einem klaren Gesamtplan
Drei Stufen, jede mit einem klaren Ergebnis.
- Kostenfrei
Erstgespräch
Passt das zu dir?
Wir sprechen über deine Situation und deine Ziele und klären, ob und wie wir dich unterstützen können.
-
Vorsorgeanalyse
Wo stehst du heute?
Wir erfassen Einkommen, Ansprüche, Verträge, Depots und Vermögen und berechnen deine Rentenlücke.
-
Konzept & Strategie
Was solltest du konkret tun?
Dein individuelles Vorsorge- und Investmentkonzept mit konkreten Empfehlungen und Anlagevorschlägen.
-
Umsetzung
Wie setzen wir es um?
Produktauswahl sowie Einrichtung/Optimierung der empfohlenen Vorsorge- und Anlagebausteine.
- Optional
Langfristige Betreuung
Wir prüfen regelmäßig, ob deine Strategie noch zu deinem Leben und Business passt.
Wir besprechen die Kosten und das Honorar transparent, bevor du dich für den nächsten Schritt entscheidest.
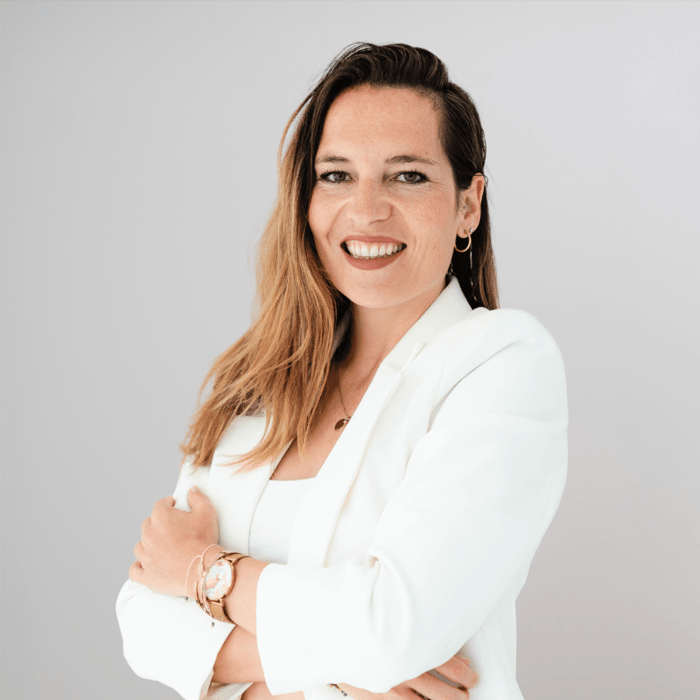
Über Saskia Drewicke
Gründerin der Sparheldin Finanzplanung, unabhängige Honorarberaterin für Finanzanlagen & Altersvorsorge
Mission: Finanzen für Frauen zum Lifestyle-Topic zu machen, um jederzeit frei und unabhängig entscheiden zu können. Bei einer guten Finanzstrategie geht es nicht nur darum, welches Investment das richtige ist, sondern wie du deine finanzielle Vorsorge und dein Vermögen so aufstellst, dass beides zu deinen Zielen und deinen persönlichen Lebensplänen passt – für Handlungsspielraum heute & in Zukunft.
Nach neun Jahren Konzernkarriere in der Banken- und Versicherungsbranche habe ich mich bewusst für einen anderen Weg entschieden: Ich habe mich selbstständig gemacht und mir den Traum erfüllt, in Lissabon am Meer zu leben.
Finanzielle Selbstbestimmung und Unabhängigkeit bedeutet für mich, die Wahl zu haben – beruflich wie privat. Dafür braucht es eine vorausschauende Finanz- und Vermögensplanung. Und genau hier kann ich dich unterstützen.
Was Kundinnen über die Zusammenarbeit sagen
„Ich habe mich von Saskia in Sachen Altersvorsorge als Selbstständige beraten lassen und kann sie und ihr Team wirklich wärmstens empfehlen. […] Ich wollte eine ehrliche, neutrale und ausführliche Beratung in Bezug auf meine persönliche Ausgangslage, um mir mit Unterstützung erst einmal ein vernünftiges Grundkonzept aufstellen zu können. Deswegen hatte ich mich explizit nach einer Honorarberaterin umgesehen. […] Genau darauf ist das Angebot von der Sparheldin angelegt.“
„Bei Saskias Finanzberatung habe ich mich in wirklich guten Händen gefühlt. Sie hat meine Situation genau verstanden und alles verständlich erklärt – fachkundig, aber ohne unnötige Kompliziertheit. Besonders beeindruckt mich, wie individuell sie auf meine persönlichen Bedürfnisse eingegangen ist. Ich kann Saskia uneingeschränkt weiterempfehlen!“
„Ich habe mich bei Saskia sehr gut aufgehoben gefühlt. Die Beratung war kompetent, verständlich und individuell auf meine Situation abgestimmt. Klare Empfehlung!“
Auszüge aus öffentlichen Google-Bewertungen unserer Kundinnen, veröffentlicht ohne Nachnamen. Kürzungen sind mit […] gekennzeichnet. Alle Bewertungen auf Google ansehen →
Unabhängige Finanzberatung für Selbstständige und Unternehmerinnen: häufige Fragen
Welche Altersvorsorge ist für Selbstständige sinnvoll?
Meist eine Kombination aus mehreren Bausteinen, abgestimmt auf deine bestehenden Ansprüche.
Entscheidend ist zuerst, ob du gesetzlich rentenversichert, in einem Versorgungswerk oder gar nicht pflichtversichert bist. Darauf bauen flexible Bausteine wie ein ETF-Depot und steuerlich geförderte Lösungen wie die Basisrente auf.
Wie viel Geld sollte ich als Selbstständige für die Rente zurücklegen?
Das hängt von deiner Wunschrente, deinen bestehenden Ansprüchen und deinem Zeithorizont ab.
Faustregeln wie „10 bis 20 Prozent vom Einkommen“ geben eine grobe Richtung, ersetzen aber keine Berechnung. Erst wenn Inflation, Steuern und bestehende Verträge eingerechnet sind, weißt du, welche Sparrate wirklich reicht.
Ist Rürup oder ein ETF-Depot für Selbstständige besser?
Keines ist pauschal besser. Beide erfüllen unterschiedliche Aufgaben.
Die Basisrente bietet Steuervorteile in der Ansparphase, ist aber bis zur Rente gebunden. Ein ETF-Depot ist flexibel, bietet aber keine Förderung. Welche Gewichtung passt, hängt vor allem von deiner Steuerlast heute und deinem Bedarf an Flexibilität ab.
Wie kann ich bei schwankendem Einkommen Vermögen aufbauen?
Mit einer festen Liquiditätsreserve, einer Basis-Sparrate und flexiblen Zusatzeinzahlungen.
Die Reserve fängt ruhige Monate ab, damit du deine Investments nicht anfassen musst. Die Basisrate läuft konstant, in guten Monaten investierst du zusätzlich nach festen Regeln.
Wie baue ich als Unternehmerin langfristig Privatvermögen auf?
Indem du regelmäßig Kapital aus dem Unternehmen ins Privatvermögen überführst und dort breit gestreut anlegst.
Ziel ist, dass deine private Zukunft nicht allein vom Erfolg oder Verkaufswert deines Unternehmens abhängt. Wie du Gewinne steuerlich am sinnvollsten entnimmst, klärst du mit deiner Steuerberatung, die Anlagestrategie entwickeln wir mit dir.
Brauche ich als GmbH-Geschäftsführerin eine andere Altersvorsorge?
Oft ja, weil sich deine Ausgangslage von der einer Einzelunternehmerin unterscheidet.
Ob du als Gesellschafter-Geschäftsführerin rentenversicherungspflichtig bist, hängt unter anderem von deiner Beteiligung und deiner Stellung in der Gesellschaft ab. Zusätzlich kommen Wege über die GmbH in Frage, etwa eine betriebliche Altersversorgung oder die Anlage freier Liquidität im Unternehmen. Diese Fragen betrachten wir in deiner Gesamtplanung, die steuerliche und rechtliche Gestaltung gehört zu deiner Steuerberatung.
Was kostet eine unabhängige Finanzberatung für Selbstständige?
Das Erstgespräch ist kostenfrei. Die weitere Beratung vergüten wir über ein transparentes Honorar.
Die Höhe richtet sich nach der Stufe und dem Umfang deiner Planung. Wir besprechen Kosten und Honorar transparent, bevor du dich für den nächsten Schritt entscheidest. Provisionen aus Produktabschlüssen fließen nicht in unsere Vergütung ein.
Lass uns deine private Finanzstrategie aufstellen.
Du kümmerst dich um dein Unternehmen. Wir sorgen mit dir dafür, dass deine Altersvorsorge und dein Vermögen genauso durchdacht sind. Im kostenfreien Erstgespräch klären wir, wo du stehst und wie der Weg zu deinem Plan aussieht.
Kostenfreies Erstgespräch buchen Persönlich · Unabhängig · Auf Augenhöhe